降价、换帅,沃尔沃怎么了?
分类: 写作笔记 发布时间: 2026-09-22 11:45:17 浏览: 61 次

最近一个月,沃尔沃在中国市场做了两件事:换掉了销售公司总裁,也对旗舰轿车的终端价格进行了大幅调整。9月8日,何阔接任大中华区销售公司总裁;9月中旬,S90终端价跌破22万元。
当换帅与降价几乎同时发生,其背后指向了同一个背景:沃尔沃在中国市场正经历一场持续性的下行。
在中国豪华车市场的坐标系里,沃尔沃曾经找到过一个相当稳固的位置。
2023年,沃尔沃大中华区销量达到18.02万辆,创下历史新高。那一年,S90、XC90、XC60三款主力车型全面增长,沃尔沃在豪华车市场的品牌认知度和渠道健康度都处于巅峰时期。
对于一个长期被归入“二线豪华”阵营的品牌而言,18万辆是一个标志性的门槛——它意味着沃尔沃在中国不再只是一个“小众选择”,而是具备了与主流豪华品牌正面竞争的体量基础。
但峰值之后,曲线开始转向。2024年,沃尔沃在华销量回落至15.64万辆,同比下滑约8%;2025年,进一步降至14.92万辆,连续第二年收缩。彼时,下滑的幅度还算温和,行业普遍将其理解为,豪华车市场整体增速放缓背景下的正常波动。
但进入2026年,下滑的斜率顿时变陡:上半年,沃尔沃大中华区共销售汽车5.32万辆,同比下滑27%,跌幅远超欧洲的2%以及美洲的12%。分季度看,一季度零售2.83万辆,同比下滑17%;二季度降至2.49万辆,同比跌幅达到35%。二季度的跌幅比一季度翻了一倍还多,这意味着下行不仅没有触底,反而在加速。
更值得关注的是,营收端的表现。2025年,沃尔沃在中国市场的销量同比仅微降4%,但营收大跌23%至493亿瑞典克朗,成为其全球营收下滑最严重的市场。销量的小幅下滑对应的是营收的大幅缩水,也表明了每一辆车的成交价格在快速走低。而价格的松动,比销量数字本身,更能说明品牌在终端市场所承受的压力。
不过,对于沃尔沃的持续下行,市场上也早早给出了总结:并非单一维度的失守。
最直观的是,价格体系的全面松动。2026年以来,沃尔沃全系车型终端价格持续下探,官方指导价与实际成交价之间的差距不断拉大,过去主要发生在经销商端的折扣,正逐渐成为厂家公开定价的一部分。同时,二线豪华品牌的价格防线整体后撤,BBA下探更进一步压缩了下方品牌的生存空间。
但比价格松动更伤及根本的,是产品代际的断档,以及品牌标签的失效。
众所周知,沃尔沃过去在中国市场的立足之本,很大程度上建立在“安全”这一标签之上。它曾是差异化的理由,也是支撑溢价的依据。但如今,安全已经变成每一辆车的及格线,主被动安全配置几乎成为标配,“安全”不再能回答“买沃尔沃的理由”。
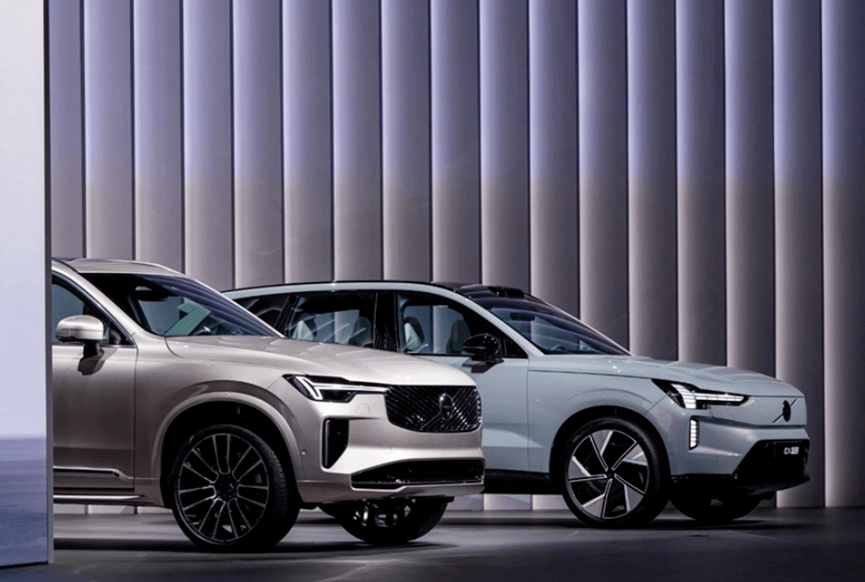
产品端,沃尔沃也面临着不小困境。其中,燃油车时代的核心平台已服役多年,整车架构和智能化配置逐渐落后于同价位竞品;而纯电产品线的投放节奏则偏慢,EX90从全球首发到中国市场落地间隔三年半,入场时同级竞品已完成多轮迭代;尽管,插混车型带来了一定增量,但规模远不足以对冲燃油基本盘的收缩。
此外,人事的频繁调整,也进一步加剧了这种不确定性。四个月内两度换帅,从大中华一号位到销售端一把手,核心管理层完成一轮彻底更迭。战略执行缺乏连续性,内部和渠道的信心也在不断动摇。产品没接上,标签不管用,管理层又反复变动,沃尔沃在中国市场正面临一个多重压力叠加的局面。
面对这些压力,沃尔沃并非没有动作。今年9月,沃尔沃公布了品牌99年历史上规模最大的产品攻势:到2030年底推出13款全新车型,其中6款专供中国市场,并明确放弃全面纯电路线,转为“纯电加插混占90%到100%”。同时,沃尔沃将借力与吉利的协同体系,通过共享平台、中国专属技术栈和共享供应链来开发中国专属车型,零部件通用化率目标从目前的10%提升至2030年的约30%。
这套打法的逻辑是清晰的:用中国供应链降本,用本土化技术栈提升产品竞争力,用区域化定制替代过去“一款全球车通吃所有市场”的策略。但风险同样清晰:当一个二线豪华品牌的终端成交价已经与合资大众化品牌持平时,用共享平台造出来的新产品,还能不能撑住豪华品牌的溢价?沃尔沃计划中的D级旗舰轿车将对标更高价位段的产品,但品牌高度能否够得着那个价位,是一个需要市场来回答的问题。
沃尔沃将半数产品资源押注中国,选择继续留在这张牌桌上。但产品攻势解决的是“有没有车可卖”,解决不了“凭什么卖这个价”。
当安全成为行业及格线,当“豪华”被本土品牌重新定义,沃尔沃需要重新找到支撑品牌溢价的支柱。这根支柱,过去是安全,是北欧设计,如今逐一褪色,新产品尚未接棒,它要回答的,已不只是“谁来卖车”,而是品牌定位落在哪里。而市场,留给它的空间与时间已经不多了。