理想卖技术:芯片、碳化硅、增程器全外供
分类: 原创知识 发布时间: 2026-09-18 22:17:22 浏览: 66 次

9月18日,理想汽车正式开启核心自研技术的对外供应业务,马赫智驾芯片、斯科半导体碳化硅功率模组和整套增程系统均面向外部客户开放合作,部分业务已完成独立实体拆分。这不是理想第一次调整业务结构,却是它第一次把技术本身当成一项生意来经营。一家仍在亏损中挣扎的新势力,开始把压箱底的东西拿出来卖,这件事本身值得拆解。
为什么急着找钱
理想目前并不缺现金。截至2026年二季度末,现金储备仍有875亿元,稳居新势力第一。但现金多不等于没有压力。
2026年上半年,理想营收486.5亿元,同比下滑13.4%,归母净亏损39.81亿元——去年同期还盈利17.43亿元。毛利率从19.4%跌到9.4%,车辆毛利率一度低至6.1%,离李想自己说的“15%到20%才健康”差了一大截。
与此同时,研发还在大把烧钱。上半年研发投入55亿元,二季度单季28亿元,全年预计维持在120亿元左右,其中AI相关投入占一半。一边是销量等回暖,一边是研发停不下来,理想需要找“活钱”。把已经量产的技术卖给别家,是目前最现实的一条路。
算力1280TOPS,外供先找机器人
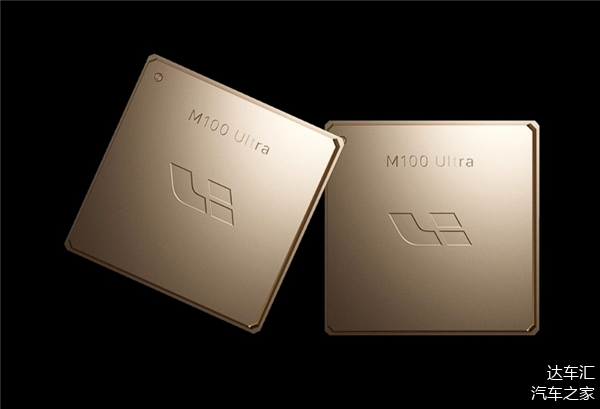
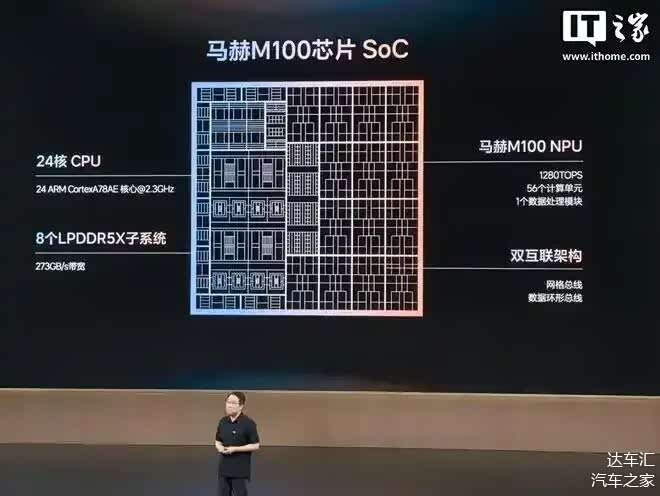
马赫M100是理想第一颗量产的辅助驾驶芯片,2026年6月发布,采用5nm车规级工艺,单颗算力1280TOPS,内存带宽273GB/s。理想公开表示,马赫M100的实际可用算力是英伟达Thor-U的三倍。
这颗芯片已经跟着新款L9、L8、MEGA和i9上了车,量产爬坡相当顺利。外供方面,理想今年7月注册了全资子公司芯创智核(上海)科技有限公司,专门推进芯片业务独立运营。公开信息显示,理想高层已经批准芯片业务分拆,并且有具身智能公司与理想高层洽谈过。理想方面明确推销了马赫芯片,但最终能不能成交,可能取决于算法迁移的难度。
也就是说,理想卖芯片,第一步不是卖给车企,而是卖给机器人公司。这个选择并不奇怪:车企对芯片的验证周期长、切换成本高,而具身智能行业正处于早期圈地阶段,对算力方案的选择更灵活。
碳化硅独立运营
碳化硅业务比芯片更早启动外供。斯科半导体是理想与三安光电2022年合资成立的公司,2026年初开始独立运营,自负盈亏,已经在多方寻求外部客源。
核心产品是依托8英寸碳化硅晶圆产能制造的功率模组,配套理想800V高压纯电平台,同时向行业输出,服务其他车企的电驱和热管理系统需求。三安光电方面已经完成车规级碳化硅芯片对理想的批量交付,双方的合作关系从联合研发进入了规模化供应阶段。斯科半导体还计划引入外部资本,把独立运营做得更彻底。
增程器是最拿得出手的技术
增程系统是理想这次外供中最“有底气”的一块。理想从理想ONE开始做增程,到2026年已经迭代到第三代,实现了自研和自制。最新一代增程器百公里油耗6.3升,发电效率94.8%,保养周期拉到3年,搭载低压EGR等专利技术,主打的卖点是低噪音和高热效率。
理想官方已多次释放信号,欢迎同行采购整套增程解决方案。但有一个耐人寻味的背景:理想早期的增程器来自东安动力,那家老牌发动机厂同时也给零跑、哪吒、岚图供货。理想现在要反过来卖增程系统,等于从“买别人的”变成“卖给别人”,这个转身本身就说明它在增程工程能力上确实积累到了可以输出的阶段。
不过,增程系统外供的难度也不小。不同车企的整车架构、底盘布局和热管理策略差异很大,一套增程系统想适配多家车企,定制化工作量不会少。
电池暂不外供