手机市场大洗牌
分类: 智慧科技 发布时间: 2026-10-23 22:40:47 浏览: 16 次

想在今年9月换手机的人,大概率会撞上两件事,看中的旗舰版比去年贵了1000到3000元,想等的iPhone基础款没有来。
手机贵了,买的人也少了。2026年三季度,IDC、Counterpoint、Omdia三家机构的数据显示,全球出货量同比下跌20%至22%,其中IDC统计的22%降幅,是其有记录以来最大的单季跌幅。中国市场同比下降10%到15.4%,为十余年来同期最低。
厂商之间的差距也在加大。中国市场,华为和苹果在三家榜单中都分列第一和第二,两家合计拿下约四成市场份额,比去年同期提升了8到10个百分点。OPPO、vivo、小米、荣耀则集体失血,IDC口径里,出货量同比下降17%到25%。
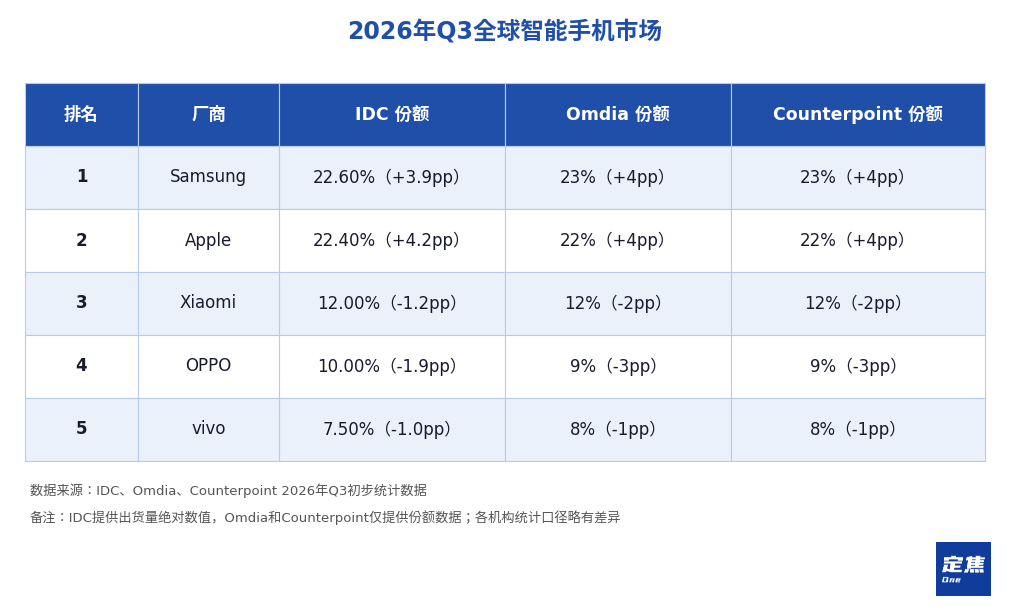
全球市场上,三家机构的前五名顺序完全一致。前两名的三星、苹果,合计份额约45%,一年提升了8个百分点。按IDC口径,它们与小米、OPPO、vivo三家国产厂商的合计份额差距,从一年前的约3个百分点拉大到约15个百分点。
这背后是存储芯片危机。存储价格一年暴涨约350%,终端被迫提价。但比涨价更值得注意的,是手机厂商应对方式的变化,推迟基础款、前置备货、调整产品线,货什么时候发、发多少,不再只由消费者的购买意愿决定,这也让同一家厂商在不同榜单上,有了相反的结果。
01.国内:华为苹果守住四成,安卓四家集体失血
先看中国大盘。三家机构统计的整体出货量跌幅在10%到15.4%之间。IDC统计三季度出货约5790万台,同比下降15.4%;上半年中国市场同比只降了约4%,下半年下滑明显加快。
三家给出的原因一致,存储成本推高终端售价,消费者推迟换机。Counterpoint数据显示,2026年以来全球智能手机零售价格上涨20%。一位手机经销商告诉「定焦One」,头部国产安卓厂商中,9月各品牌新旗舰普遍比上一代贵1000到3000元。
量跌价升,是三家榜单的共同结论。
再看各家出货量。IDC数据显示,华为同比增长17.3%,是头部厂商中唯一实现双位数增长的品牌。苹果小幅下降4.3%。安卓四家降幅较大:OPPO下降17.6%,小米下降20.4%,荣耀下降24.2%,vivo下降24.9%。
出货量一变,份额随之重新分配。华为份额从一年前的约15%升至21.1%,苹果从15.8%升至17.8%。安卓四家份额集中在13%到15.5%之间,全部下滑。第三名的归属三家机构说法不一:IDC显示OPPO以15.5%领先vivo的15.3%,Counterpoint统计两家只差0.1个百分点,Omdia则是两家直接并列第三。
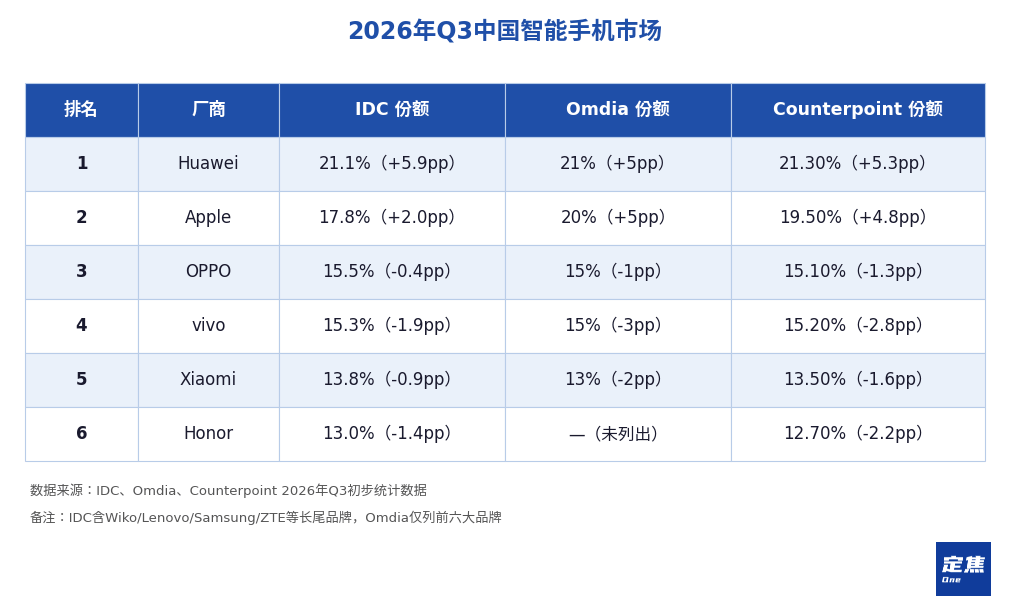
具体来看,华为是三家榜单分歧最小的厂商,份额都在21%左右,出货量增速也都在17%到19%之间。
华为为什么能继续涨?上述经销商认为是“够稳”,主力机型涨幅从数百到上千元,约为同行的一半,接住了被涨价吓退的换机人群。产品线也够全,要高端的买Mate 80,要中端的买nova 16,预算一千多的有畅享90 Pro Max,这三款也是Counterpoint点名的主力机型。
另外,在时间点上,9月1日起华为才正式调价,涨价前的备货和购买需求集中在7月、8月释放。
苹果在三份榜单里都排第二,份额在18%至20%之间。它不跟存储成本正面较劲,改的是出货时间表。9月10日的苹果秋季发布会,它只发了iPhone 18 Pro(9999元起,较上代入门存储档涨1000元)、Pro Max和首款折叠屏iPhone Duo(15999元起,顶配26499元),走量的数字标准款推迟到明年。基础款缺席后,一部分用户转向了Pro。
但苹果三季度出货量在中国是涨是跌,三家机构给出了不同答案。Omdia显示同比增长15%,Counterpoint的份额数据折算下来增长约19%,IDC则显示下跌4.3%。
需要先说明的是,出货量统计的是厂商发给经销商、运营商和零售商多少台,各家机构靠供应链和渠道调研来估算,估算方法不同,结果就会有出入。
这一季的出入,集中在苹果一家身上。IDC和Omdia对中国大盘的估算相差约140万台,其中约130万台差在苹果:按IDC份额折算苹果三季度出货约1030万台,Omdia估算为1160万台。对华为和安卓厂商,两家的估算基本一致。
苹果之所以难估,是因为今年三季度它发出去的货,结构和往年不一样。由于标准版缺席,三季度出货里有相当一部分是渠道为iPhone 17旧款提前备的货。Omdia认为,苹果数字标准版等产品移至次年的发布周期变化,改变了苹果的全年出货曲线。IDC的看法则是,新品受欢迎程度超出预期,但今年发布的机型少了,出货量同比小幅下滑。
至于安卓四家,都在调整产品线,方式各不相同。
一种是把价格带拉宽。vivo、OPPO和荣耀都在旗舰系列里新增了Pro Max机型,往上拉价位;OPPO、荣耀还用中低价格带补位,OPPO在Find X10系列中新增入门款Find X10E(4999元起),与较上代涨1100元的标准版拉开梯度;荣耀加推亲民版Magic9超能版(4499元起)。价格带拉宽之后,厂商既能抬高平均售价,又能尽量减少涨价对销量的冲击。
vivo还靠调整配置和更细的价格分层消化涨价,X500系列全系较上代涨1100到1800元,标准版首销砍掉16GB内存选项,新增6999元起的Pro Max承接上代Ultra的价位。
小米的选择是砍量保价,小米18标准版推迟发布,9月只发18 Pro系列(5999元起,较上代涨1000元)。这一步是算过账的,小米二季度手机ASP(平均售价)涨至1351元、创历史新高,手机毛利率却从上年同期的11.5%降到8.5%,均价涨了,成本涨得更快。小米集团总裁卢伟冰在二季度财报电话会上的表态与此呼应,短期不再单纯追求手机数量,要在规模和利润之间做平衡。
中国大盘的整体跌幅,比安卓四家都小,靠的是华为的逆势增长,以及苹果基本稳住了量。高价品牌接住了存量市场里最有购买力的人群,对冲了安卓阵营的集体失血。
02.全球:座次没变,米OV越往外越难
全球市场的手机出货量跌得比中国市场更狠,IDC统计,三季度全球出货2.553亿部,同比下跌22%。Counterpoint给出的降幅为20%,是14年来最差的三季度成绩单。
先看出货量。三张榜单的前五名一样:三星、苹果、小米、OPPO、vivo。名次没有悬念,降幅却拉开了层次。IDC数据显示,三星、苹果的降幅都是个位数,分别下降5.8%和4.0%;国产三家降幅都在三成上下,小米下降29.2%,vivo下降31.5%,OPPO下降34.5%。
再看份额。IDC数据显示,三星从18.7%升至22.6%,苹果从18.2%升至22.4%,两家合计约45%;小米从13.2%降至12.0%,OPPO从11.9%降至10.0%,vivo从8.5%降至7.5%,三家合计约30%,一年让出了约4个百分点。